2022年中国计算机系统集成行业市场规模及发展趋势分析 市场规模波动上升
计算机系统集成,是指将硬件、软件、网络、数据库等技术与产品进行综合整合,为用户提供满足特定需求的信息系统整体解决方案的技术服务。作为信息技术服务业的重要组成部分,计算机系统集成技术服务广泛应用于政府、金融、电信、制造、能源、医疗、教育等行业,是推动国民经济信息化建设的关键力量。
一、2022年中国计算机系统集成行业市场规模分析
从整体规模看,中国计算机系统集成行业经过多年发展,已形成较为成熟的市场体系。2022年,受宏观经济增速放缓、疫情反复等因素影响,行业整体增速有所承压,但市场规模仍保持波动上升态势。根据行业公开数据及市场研究机构统计,2022年中国计算机系统集成市场规模约为1.3万亿元左右,较上年实现小幅增长。回顾近年来走势,2018—2022年期间,行业市场规模总体呈现波动上升特征:2018年市场规模突破1万亿元大关,2019年保持稳健增长,2020年受疫情冲击增速短暂回落,2021年在数字化转型需求带动下明显反弹,2022年则在高基数基础上延续扩张态势。市场规模的波动上升,既反映了行业对外部环境的敏感性,也体现了数字化转型刚需对系统集成技术服务的持续拉动。
从细分结构看,硬件集成仍占据较大比重,但随着云计算、大数据、人工智能等技术的普及,软件集成与技术服务占比逐步提升,行业价值重心由“设备集成”向“应用集成”和“服务集成”迁移。
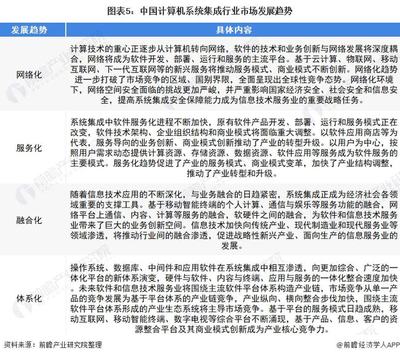
二、行业发展趋势分析
第一,云化与平台化趋势明显。随着企业上云进程加快,系统集成项目 increasingly 以云平台为核心,集成商需要具备多云环境下的架构设计与迁移能力,云集成、信创云适配等成为新的业务增长点。
第二,行业解决方案纵深发展。通用型集成服务竞争激烈、毛利偏低,头部企业加速向垂直行业深耕,围绕政务、金融、医疗、制造等场景打造专业化解决方案,以行业know-how构建竞争壁垒。
第三,信创国产化带动新需求。在信息技术应用创新政策推动下,党政、金融、电信等关键领域国产化替代持续推进,系统集成商在国产软硬件适配、迁移、运维等方面迎来新的市场空间。
第四,智能化与数字化融合加深。人工智能、物联网、数字孪生等技术与系统集成加速融合,智能运维、数据治理、低代码集成等增值服务需求上升,推动集成服务向高附加值环节延伸。
第五,行业集中度逐步提升。市场竞争加剧背景下,具备综合资质、技术积累与客户资源的大型集成商优势凸显,中小企业则向细分领域或区域市场收缩,行业整合态势显现。
2022年中国计算机系统集成行业市场规模在波动中保持上升,行业正处于从传统集成向云化、智能化、服务化转型的关键阶段。随着数字经济战略深入推进和信创产业加速落地,计算机系统集成技术服务市场仍具备较大的发展空间,但企业需加快能力升级,以应对日益激烈的市场竞争与技术变革。
如若转载,请注明出处:http://www.zndfxt.com/product/49.html
更新时间:2026-11-15 14:55:56